


Con la pubblicazione in Gazzetta Ufficiale il 14 febbraio 2019 si è concluso l'iter di riforma del codice della crisi d’impresa e dell’insolvenza. Il nuovo testo entrerà a pieno regime il 15 agosto 2020, salvo per alcune delle misure introdotte e già in vigore sostituendo di fatto il R.D. 167/1942 (legge fallimentare).
Importanti novità del nuovo testo sono: eliminazione dell'ormai desueto e punitivo temine “fallimento” per sostituirlo con l’espressione “liquidazione giudiziale”, ponendo il debitore in una nuova ottica, non più un soggetto da emarginare, perché pregiudizievole per l’intera economia, ma soggetto da reintegrare nel tessuto sociale, dopo aver estinto la sua posizione debitoria; al fine di perseguire l'obbiettivo di risanamento dell'impresa, anticipando l'emersione della crisi, si introduce un sistema di “allerta” per consentire il più elevato soddisfacimento dei creditori, con l’individuazione del momento esatto in cui l’impresa si trovi nella possibilità di incorrere in una crisi o la probabilità di futura insolvenza; priorità di trattazione alle proposte che comportino il superamento della crisi assicurando continuità aziendale; privilegio, tra gli strumenti di gestione delle crisi e dell’insolvenza, delle procedure alternative a quelle dell’esecuzione giudiziale; riduzione della durata e dei costi delle procedure concorsuali; istituzione, presso il Ministero della Giustizia, di un albo dei soggetti destinati a svolgere funzioni di gestione o di controllo nell’ambito di procedure concorsuali, con l’indicazione dei requisiti di professionalità esperienza e indipendenza necessari all’iscrizione ed infine armonizzazione delle procedure di gestione della crisi e dell’insolvenza del datore di lavoro con forme di tutela dell’occupazione e del reddito di lavoratori.
Il nuovo Codice realizza, quindi, la cosidetta “modernizzazione” del diritto concorsuale, garantendo un sistema coerente ed organico, colmando le lacune presenti nel nostro ordinamento, puntando sulla necessità del passaggio da una “fase di gestione della crisi e di insolvenza”, ad una “fase di generale prevenzione”. Su tali premesse l’articolo 3 del nuovo Codice, dispone dei precisi doveri in capo agli amministratori, quali la tempestiva adozione e attuazione delle misure atte al superamento della crisi e l'adozione di idonei assetti organizzativi, amministrativi e contabili per rilevazione della crisi per tempo.
Una novità rilevante risiede poi nella disposizione che prevede il dovere di attivare le misure di allerta in capo alle società di revisione, ai creditori qualificati (es. Banche, Agenzia delle Entrate/ Agenzia delle Entrate-Riscossione e Inps) e ai collegi sindacali.
Nelle procedure di allerta e di composizione assistita della crisi ruolo centrale è riservato agli organismi dell’OCRI e dell’OCC. Il primo ha il compito di ricevere le segnalazioni e gestire la fase di allerta, nonché il procedimento di composizione assistita della crisi per le imprese diverse dalle imprese minori, il secondo assiste il debitore nella ristrutturazione del proprio debito.
Quando un’azienda è “in crisi”? L’articolo della 2 della riforma definisce CRISI “lo stato di difficoltà economico-finanziario che rende probabile l’insolvenza”. Obbiettivo della riforma è creare un sistema che intercetti la crisi d'impresa in tempi idonei per intervenire al fine di conservare la continuità aziendale.
Molti autori hanno però criticato tale definizione in quanto parlare di “stato di difficoltà economico-finanziaria” che rende probabile l’insolvenza del debitore, indica già uno stadio avanzato di difficoltà, soprattutto data la resistenza delle imprese italiane a riconoscere stati di insolvenza.
L’art. 13 riprendendo la nozione di crisi individua gli indicatori dissesto finanziario, patrimoniale e reddituale ed ulteriori chiamati a fungere da “campanello d’allarme”, quali: il ritardo nei pagamenti delle retribuzioni dei dipendenti; il ritardo nei pagamenti dei fornitori e il superamento degli indici di bilancio, così come previsti ed elaborati dal Consiglio nazionale dei dottori commercialisti.
Quali sono i vantaggi per l’imprenditore? Certamente c’è la possibilità risanamento dell'impresa tra le principali novità, oltre a contemplare la possibilità prima non prevista di conseguire l’esdebitazione e quindi il perfetto ripristino in bonis del soggetto/compagine aziendale.
Ma il nuovo testo prevede anche e soprattutto benefici penali in caso di bancarotta, sia semplice che fraudolenta per l’imprenditore si attiva prontamente a segnalare la crisi aziendale.
Nei prossimi articoli tratteremo: le procedure di allerta; gli organi della procedura e i reati della crisi d’impresa.
*Avv. Diego Bracciale, avvocato del Foro di Chieti – gestore della crisi da sovraindebitamento – curatore fallimentare – già commissario liquidatore.
*Avv. Luigi Acconcia, avvocato del Foro di Chieti – gestore della crisi da sovraindebitamento – specializzato in diritto bancario e del lavoro.
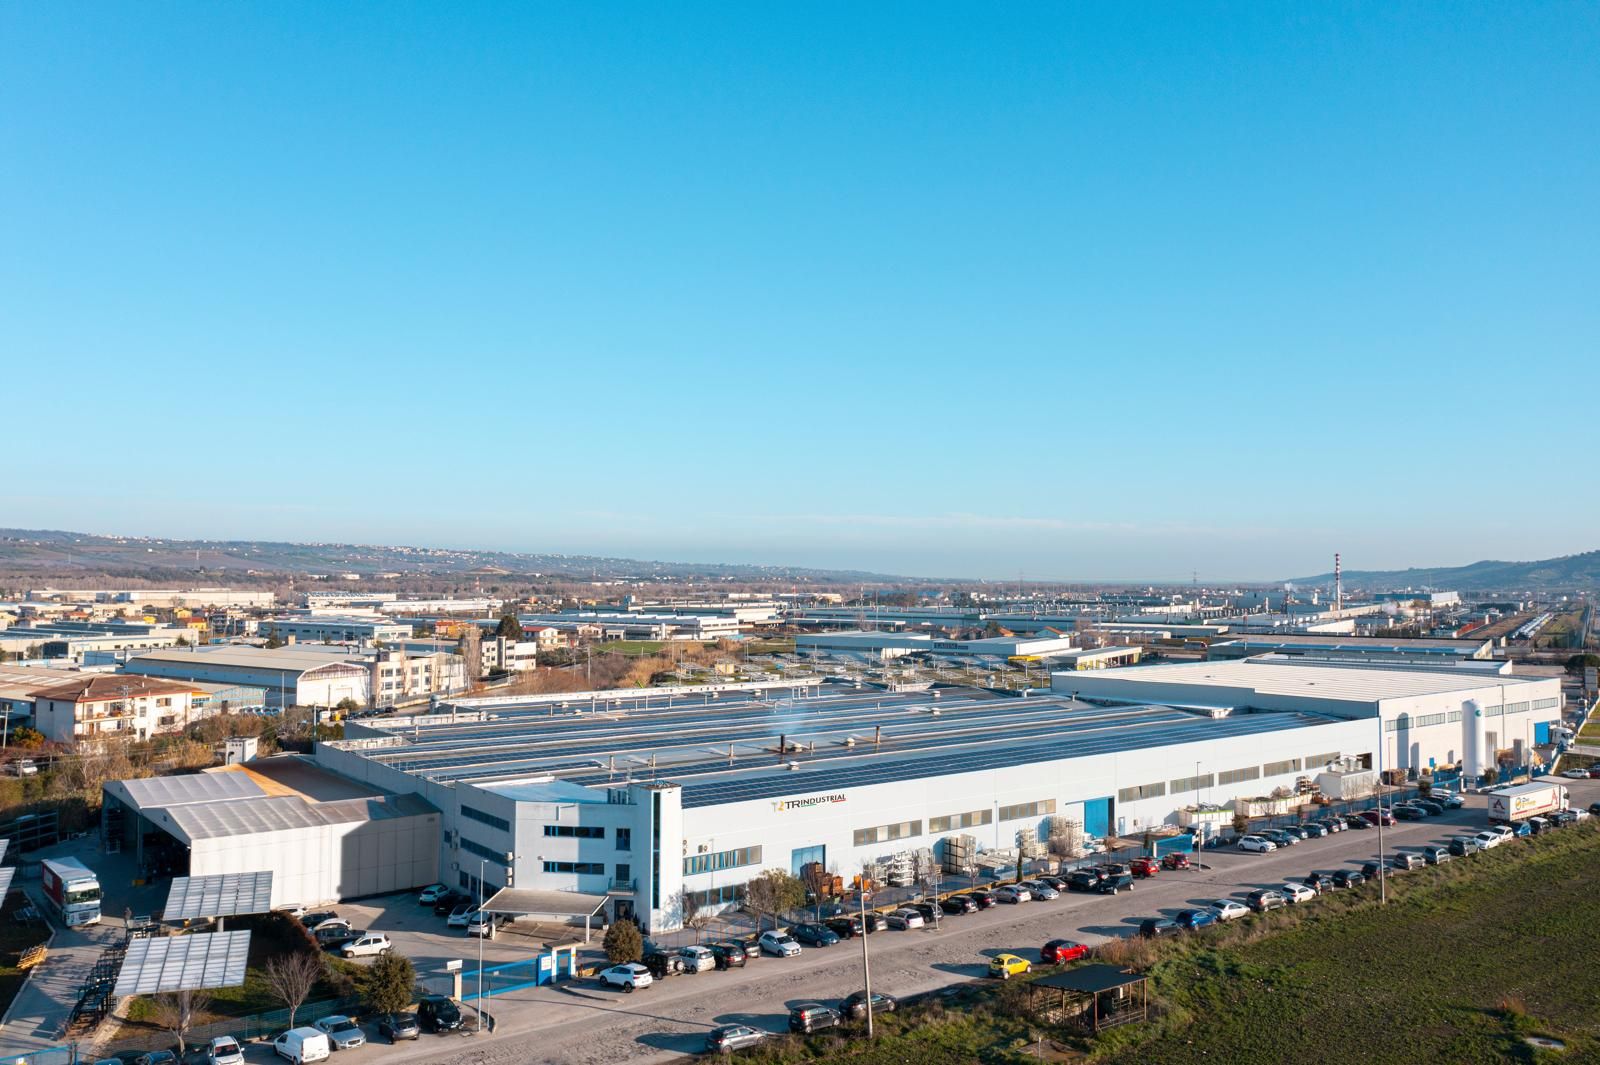
La TR Industrial rileva Bode Sud
La storica azienda atessana, leader nella subfornitura di semilavorati in plastica e metallo, ha...
Continua a leggere...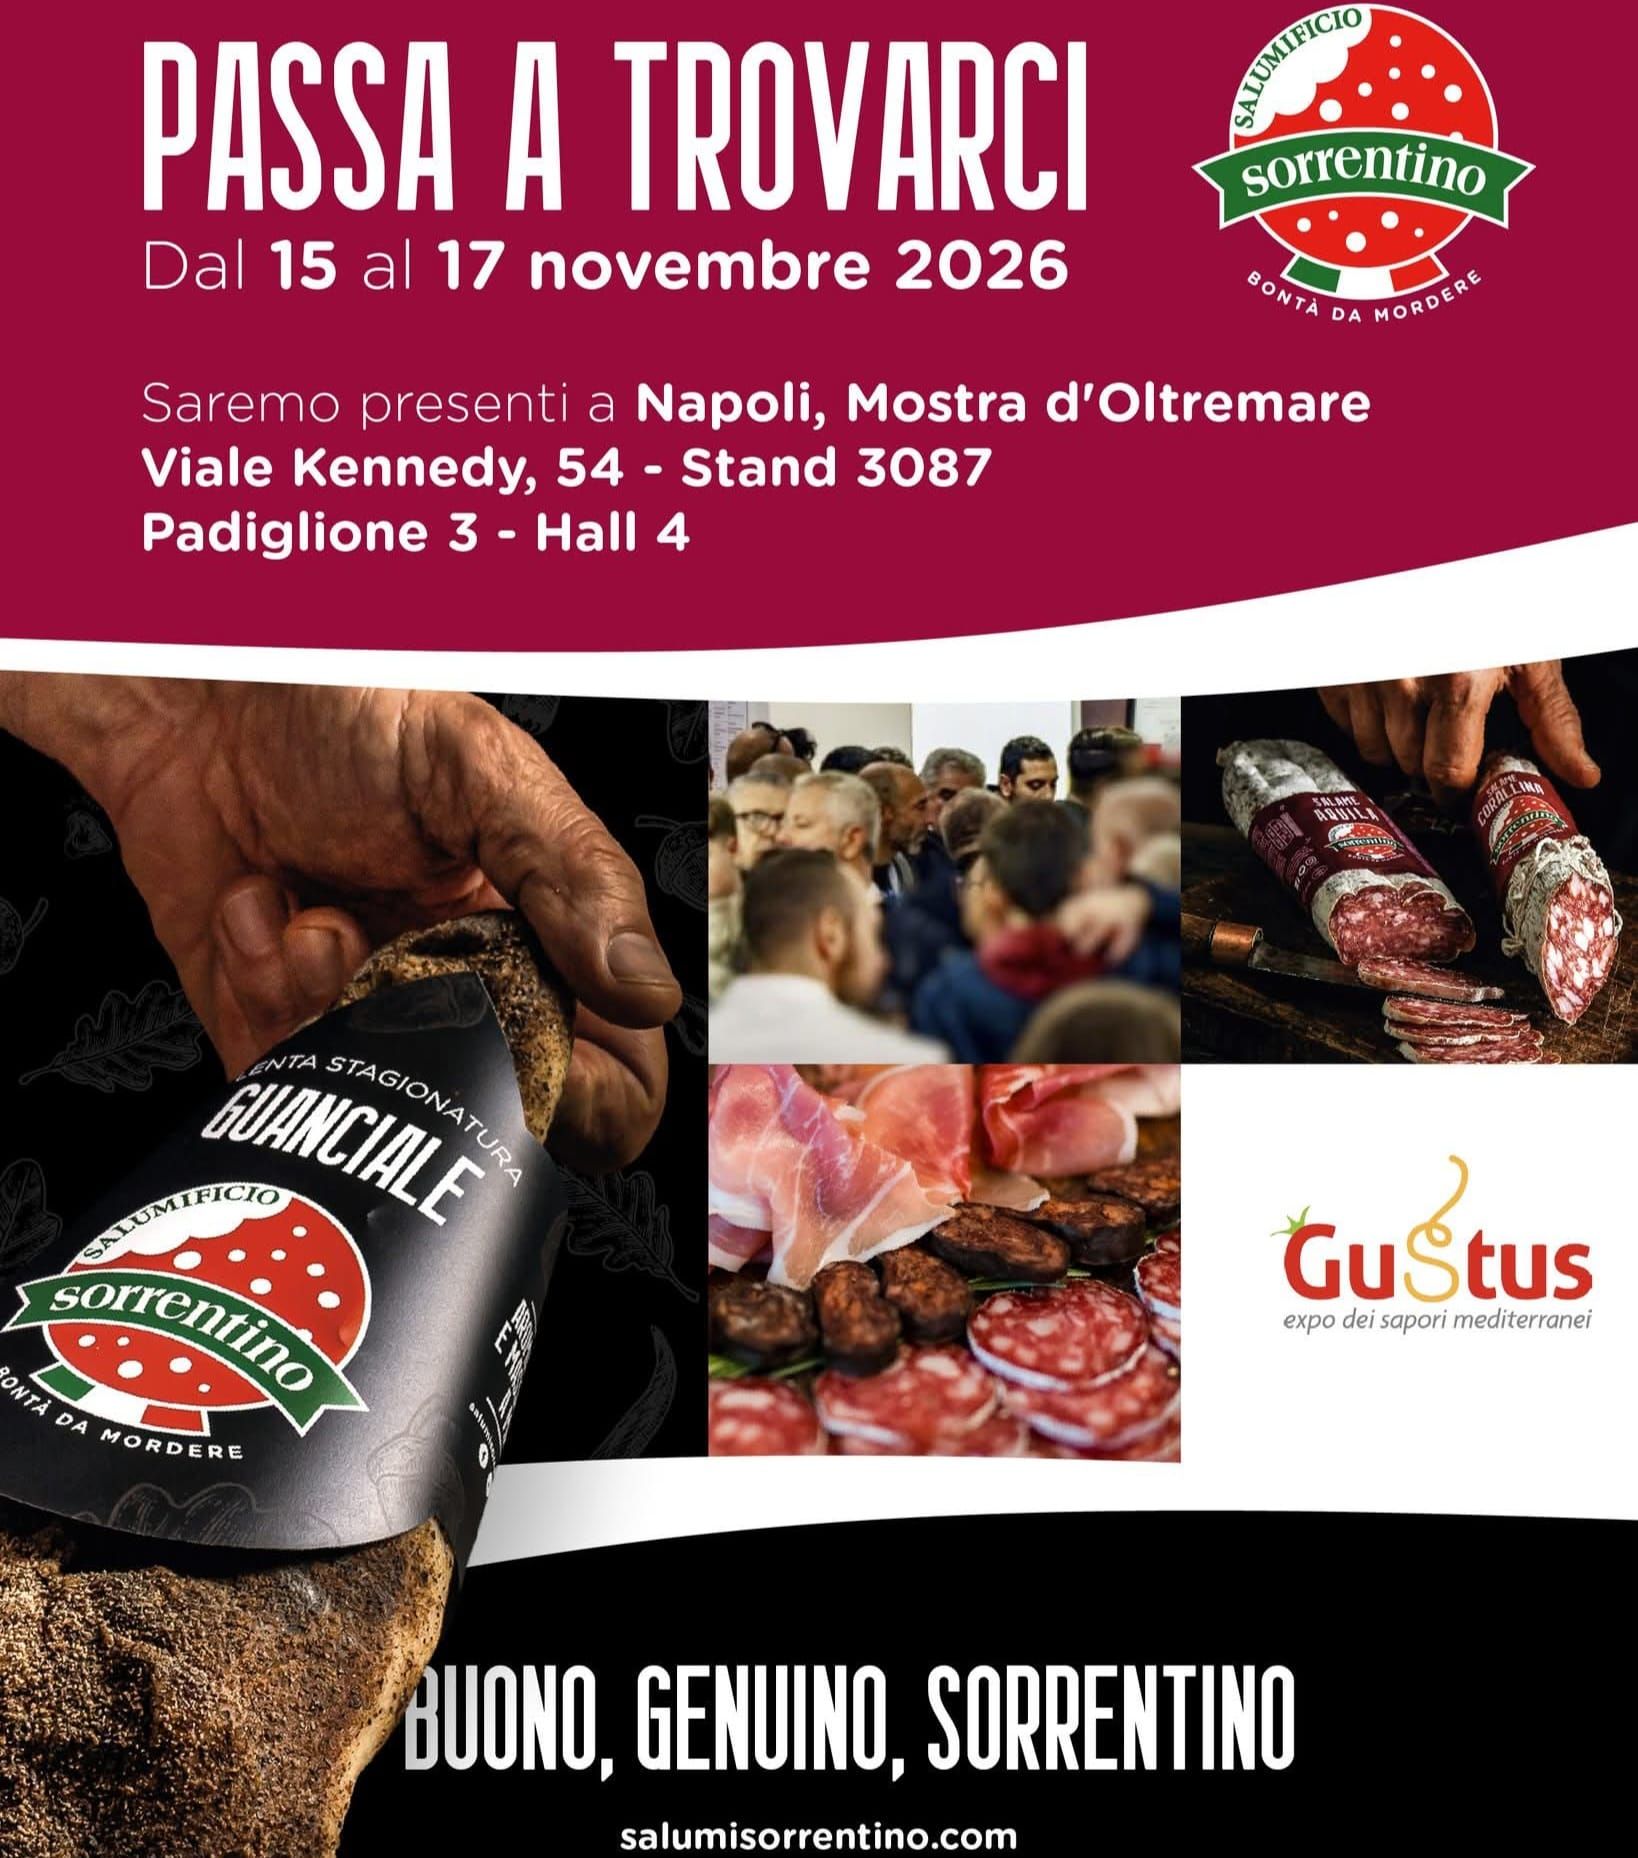
Salumificio Sorrentino per la prima volta protagonista al Gustus di Napoli
Dal 15 al 17 novembre l'azienda abruzzese prenderà parte alla Mostra d'Oltremare del capoluogo...
Continua a leggere...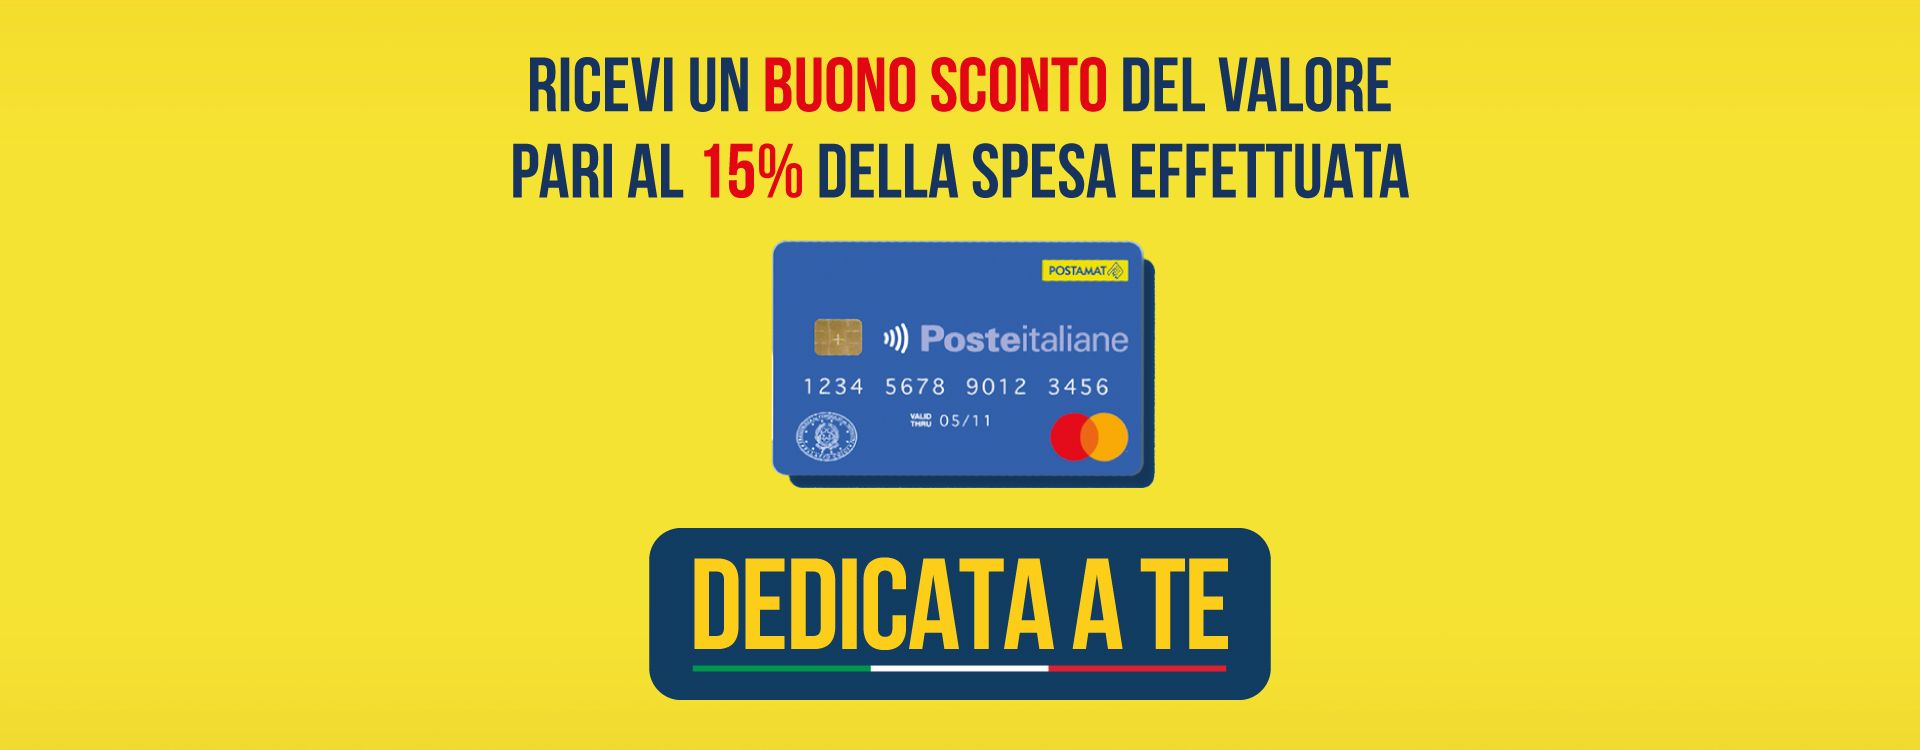
Carovita, il gruppo Gabrielli lancia anche in Abruzzo il buono del 15% con la Carta "Dedicata a Te"
La storica azienda ascolana operante nel campo della grande distribuzione organizzata ha attivato...
Continua a leggere...

Accedi
Inserisci le credenziali per effettuare l'accesso. Una volta
entrato nell'area riservata, potrai sfogliare l'ultimo numero e
consultare l'archivio storico di Abruzzo Impresa.
Contattaci se hai problemi ad effettuare l'accesso.
info@abruzzoimpresa.it
Accedi
Editore
Direttore Responsabile
Coordinatore web-tv
